
Les blocages financiers transgénérationnels désignent des schémas répétitifs autour de l’argent, hérités de la famille. Ils prennent la forme de croyances, de peurs ou de comportements transmis souvent sans un mot. Le scénario se reconnaît vite. Les revenus stagnent, les dettes reviennent et une bonne nouvelle financière déclenche un malaise plutôt que du soulagement.
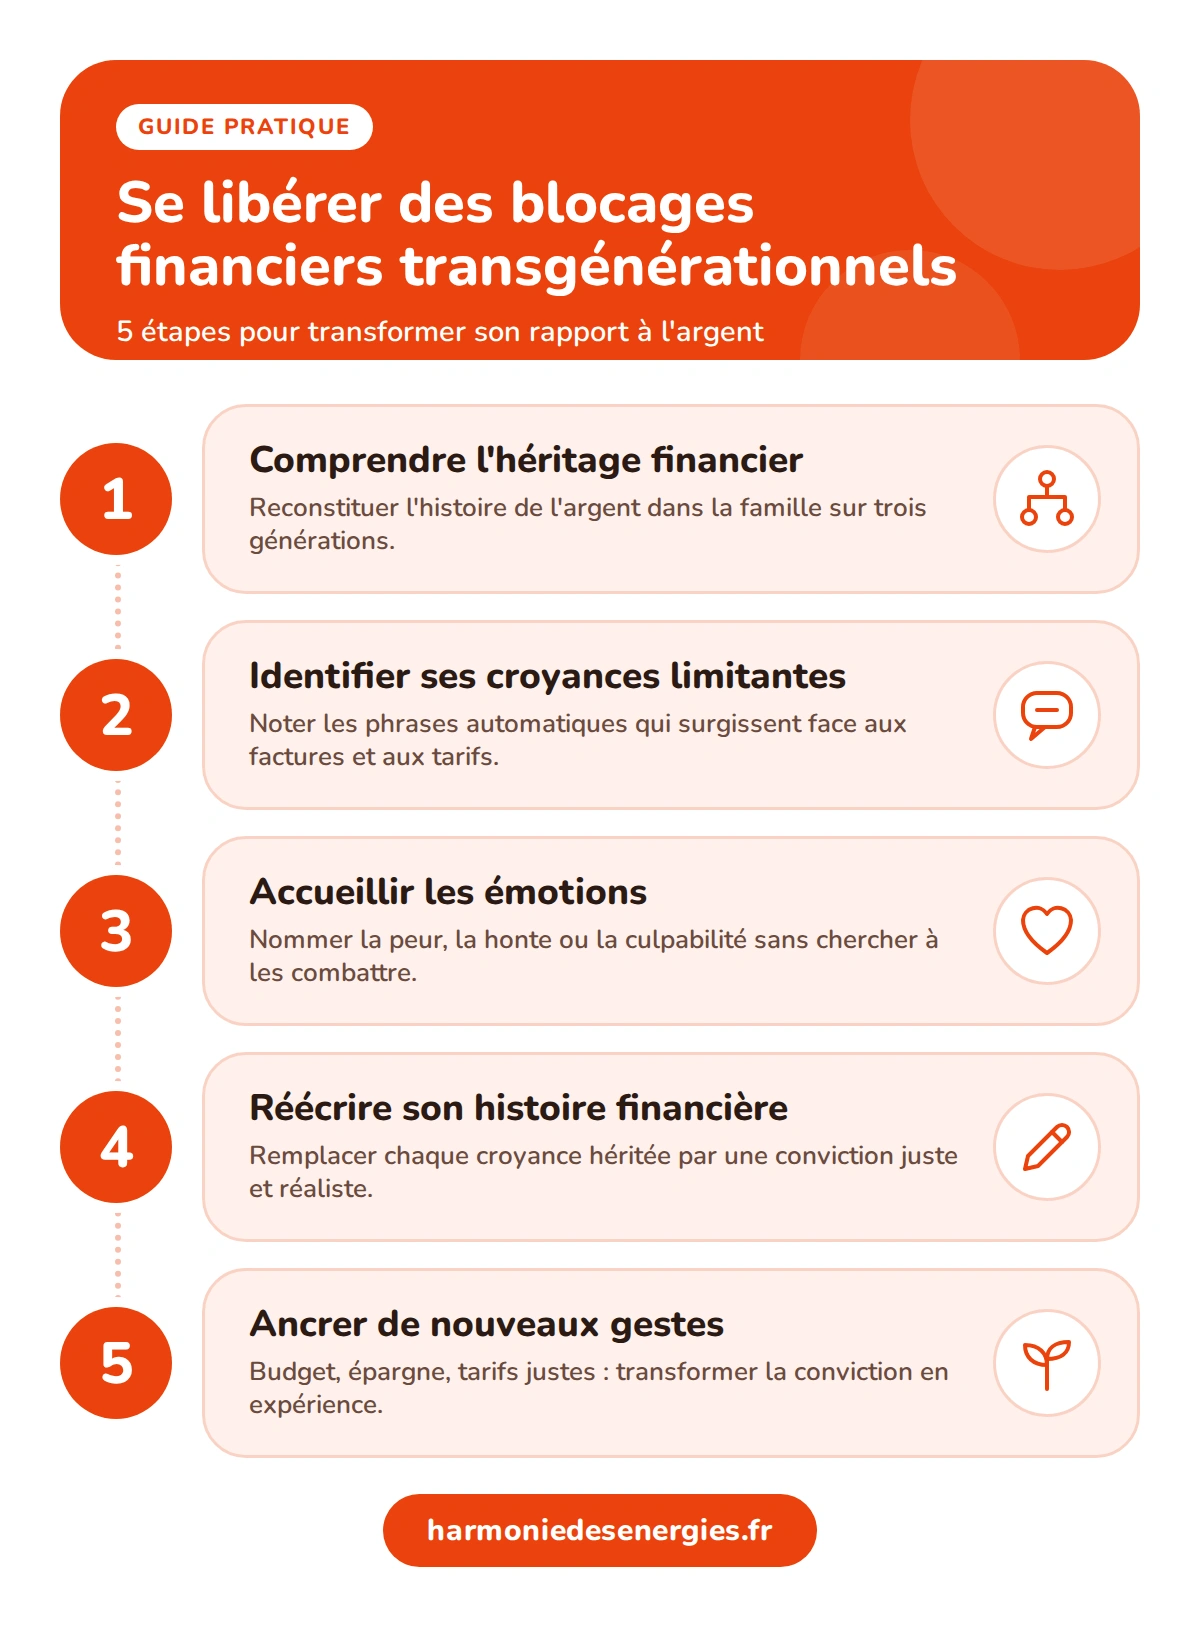
Il est possible de s’en libérer progressivement. Le chemin comporte cinq étapes. Il faut comprendre l’héritage financier de la famille, repérer les croyances limitantes, accueillir les émotions, réécrire son histoire, puis ancrer de nouveaux gestes. La démarche demande de la patience et un regard nuancé, car la lignée n’explique pas tout.
Cette approche constitue une grille de lecture. Elle aide à comprendre pourquoi certains scénarios se répètent et comment y mettre fin. Un suivi par un psychologue peut s’y ajouter quand la souffrance est forte. Les chapitres suivants détaillent la définition, les signes, les mémoires familiales concernées, les limites de la méthode et les étapes concrètes.
Qu’est-ce qu’un blocage financier transgénérationnel ?
Un blocage financier transgénérationnel est un frein répété dans le rapport à l’argent. Son origine se situe dans l’histoire des parents, des grands-parents ou de générations plus anciennes. Il se manifeste par des croyances, des peurs et des comportements hérités. La personne les suit sans en avoir conscience.
Le terme s’appuie sur la psychogénéalogie, courant développé en France notamment par Anne Ancelin Schützenberger. Cette approche part d’une idée simple. Les événements vécus par une famille laissent des traces dans la façon dont ses membres pensent, ressentent et agissent, y compris face à l’argent.
Un second concept éclaire le phénomène : les loyautés invisibles, décrites par le psychiatre Ivan Boszormenyi-Nagy. Chaque membre d’une famille éprouve une fidélité inconsciente envers les siens. Réussir mieux que ses parents peut alors donner l’impression de les trahir. Rester dans la difficulté devient une manière de rester lié à eux.
La transmission passe par des voies très concrètes. Les phrases entendues à table, l’attitude des parents face aux factures, les disputes autour d’un héritage ou les sujets jamais abordés composent un véritable manuel silencieux. L’enfant l’apprend avant même de savoir compter.
Comment reconnaître un blocage financier transgénérationnel ?
Aucun signe isolé ne suffit à conclure. La répétition d’un même scénario, malgré les efforts et les bonnes résolutions, mérite l’attention. Elle laisse souvent une impression de plafond invisible, comme si un seuil précis ne pouvait jamais être franchi.
Les signes suivants reviennent fréquemment dans les descriptions des praticiens :
- Des dettes, des impayés ou des difficultés qui se répètent à peu près au même âge que chez un parent.
- Un revenu qui plafonne malgré les compétences, les diplômes et les efforts fournis.
- Un sabotage inconscient au moment de recevoir : perte d’un client, oubli d’une facture, dépense imprévue juste après une rentrée d’argent.
- Une difficulté à fixer ses prix, à demander une augmentation ou à accepter un paiement.
- Une culpabilité diffuse dès que la situation dépasse celle des parents.
- Une peur du manque disproportionnée, même avec une épargne confortable.
- Un malaise à l’idée de parler d’argent, souvent lié à un sujet resté tabou en famille.
Anne Ancelin Schützenberger a décrit un phénomène voisin, le syndrome d’anniversaire. Certains événements de vie, comme une faillite, un deuil ou une perte d’emploi, se reproduiraient à la même date ou au même âge que chez un ancêtre. Ce constat reste une hypothèse clinique, sans démonstration scientifique établie.
Quelles mémoires familiales influencent le rapport à l’argent ?
Certaines histoires familiales laissent une empreinte plus forte que d’autres. Elles associent l’argent à la peur, à la honte, à la perte ou au danger. Le tableau suivant présente les situations les plus souvent citées, la croyance qui peut en découler et le comportement qu’elle peut entretenir.
| Mémoire familiale | Croyance qui peut en découler | Comportement possible |
|---|---|---|
| Pauvreté et privations durables | « L’argent manque toujours » | Épargne excessive, refus de se faire plaisir, peur de dépenser |
| Guerre, exil, perte de tous les biens | « Tout peut disparaître du jour au lendemain » | Méfiance envers les investissements, besoin de sécurité maximale |
| Faillite ou endettement d’un parent | « Entreprendre ou emprunter mène à la ruine » | Évitement du risque, autolimitation professionnelle |
| Héritage conflictuel ou injuste | « L’argent divise les familles » | Rejet de l’argent, malaise à recevoir |
| Dépendance financière des femmes de la lignée | « Mon autonomie financière menace le couple ou la famille » | Sous-évaluation de son travail, difficulté à fixer ses prix |
| Fortune ou secret entouré de honte | « L’argent est sale » | Culpabilité de gagner, sabotage des réussites |
| Ascension sociale payée au prix de la rupture avec les siens | « Réussir revient à quitter sa famille » | Peur de réussir, autosabotage au moment de franchir un cap |
Ces liens restent des pistes de lecture. Une même histoire produit des effets opposés selon les personnes : l’un dépense sans compter, l’autre économise à l’extrême. Seule l’exploration personnelle permet de savoir ce qui résonne réellement.
Les non-dits pèsent souvent plus lourd que les faits eux-mêmes. Une faillite dont personne ne parle peut laisser davantage de traces qu’une faillite expliquée et digérée. L’enfant perçoit la tension, remplit le vide avec ses propres conclusions et les garde comme des vérités.
Loyauté à la pauvreté, peur de réussir et culpabilité de gagner plus
Trois mécanismes reviennent au centre de la plupart des blocages. Ils se combinent souvent chez une même personne.
La loyauté à la pauvreté
La loyauté à la pauvreté est une fidélité inconsciente à des parents ou à des grands-parents qui ont manqué de tout. Gagner confortablement revient alors à les abandonner, ou à leur signifier que leur vie était un échec. Le blocage protège le lien familial au détriment du confort matériel.
La peur de réussir
La peur de réussir associe la réussite à un danger : jalousie, rejet, isolement, perte des proches. Une histoire familiale où l’ascension d’un membre a provoqué une rupture nourrit cette crainte. L’esprit anticipe la menace et pousse à freiner juste avant l’objectif.
La culpabilité de gagner plus que ses parents
Cette culpabilité surgit quand le niveau de vie dépasse celui de la génération précédente. Elle s’accompagne d’une gêne à recevoir, à dépenser pour soi ou à se montrer fier. Le sentiment de devoir quelque chose à ceux qui ont peiné pousse à se punir, par exemple en redistribuant sans cesse ou en se privant.
Que disent la recherche et les limites de l’approche transgénérationnelle ?
La psychogénéalogie ne repose pas sur des preuves scientifiques solides. Aucune étude de référence ne démontre qu’un ancêtre précis provoque un blocage précis chez un descendant. Les praticiens reconnaissent d’ailleurs que leurs hypothèses relèvent de l’observation clinique.
D’autres pans de la recherche apportent un éclairage partiel. Les travaux sur la socialisation financière montrent que les attitudes face à l’argent se construisent surtout par l’observation des parents et les échanges familiaux. Des études sur les descendants de personnes ayant vécu des traumatismes majeurs relèvent aussi des marqueurs biologiques particuliers. Leurs conclusions restent débattues et ne concernent pas directement l’argent.
Ces limites invitent à la prudence. Toute lecture familiale d’un problème d’argent gagne à être croisée avec d’autres causes. Il peut s’agir des revenus réels, du contexte économique, de l’éducation financière, de la santé mentale ou d’événements personnels. Les organismes de vigilance contre les dérives thérapeutiques recommandent la méfiance envers certains praticiens. Les signaux d’alerte sont une promesse de guérison rapide, des tarifs élevés ou un découragement du suivi médical.
Comment se libérer des blocages financiers transgénérationnels en cinq étapes
La démarche suit une progression logique. La compréhension précède l’action, et l’émotion se traite avant la réécriture. Un carnet dédié facilite le suivi. Chaque étape peut durer quelques jours ou plusieurs semaines.
Comprendre l’héritage financier de sa famille
La première étape consiste à reconstituer l’histoire financière de la famille sur trois générations. Un arbre généalogique enrichi, parfois appelé génosociogramme, aide à visualiser les faits : professions, faillites, héritages, migrations, périodes de manque, secrets. Les dates comptent, car elles révèlent parfois des répétitions.
Quelques questions guident l’enquête auprès des proches :
- Quelle phrase sur l’argent revenait le plus souvent à la maison ?
- Quel événement financier a marqué chaque génération ?
- Quel sujet lié à l’argent restait interdit ou évité ?
- Qui a réussi, et comment la famille a-t-elle réagi ?
Identifier ses croyances limitantes sur l’argent
Les croyances se cachent dans des phrases toutes faites. « L’argent ne fait pas le bonheur », « les riches sont malhonnêtes » ou « il faut souffrir pour gagner sa vie » en sont des exemples. La méthode consiste à noter chaque pensée automatique qui surgit face à une facture, un tarif ou une rentrée d’argent.
Chaque croyance se confronte ensuite à des faits. Est-elle vraie dans tous les cas ? Qui l’a prononcée en premier ? Quelle expérience l’a rendue crédible ? Cet examen affaiblit la certitude sans nier l’histoire d’où elle provient.
Accueillir les émotions associées
Derrière les croyances se trouvent des émotions : peur du manque, honte, colère, tristesse, culpabilité. Les nommer réduit leur emprise. Une pratique simple consiste à repérer où l’émotion se loge dans le corps, à respirer lentement et à la laisser passer sans la combattre.
Écrire une lettre à un ancêtre, sans l’envoyer, aide aussi. Elle permet de remercier pour ce qui a été donné, de dire ce qui pèse et de rendre à chacun sa part de responsabilité. Un accompagnement par un professionnel est recommandé quand les émotions deviennent envahissantes.
Réécrire son histoire financière
Cette étape remplace chaque croyance limitante par une conviction plus juste et plus réaliste. Une affirmation n’a d’effet que si elle reste crédible pour celui qui la prononce. « J’ai le droit de gagner correctement ma vie » fonctionne mieux que « je suis riche » quand la situation actuelle contredit la seconde.
| Croyance limitante héritée | Conviction alternative |
|---|---|
| « L’argent manque toujours » | « Mes ressources évoluent et je peux les planifier » |
| « Réussir, c’est trahir les miens » | « Je peux réussir tout en restant attaché à ma famille » |
| « Les riches sont malhonnêtes » | « L’argent amplifie les valeurs de celui qui le possède » |
| « Je ne mérite pas de gagner plus » | « Mon travail a une valeur et je peux la demander » |
| « Parler d’argent est indécent » | « Parler d’argent clairement protège les relations » |
La réécriture s’accompagne d’un acte symbolique choisi par chacun : planter un arbre, garder un objet de famille, brûler la lettre écrite à l’étape précédente. Ces gestes marquent une transition. Ils servent de repère concret quand l’ancien schéma tente de revenir.
Ancrer une nouvelle relation à l’argent dans le présent
Le changement durable passe par des actions concrètes. Ouvrir un compte d’épargne, établir un budget, fixer des tarifs justes ou demander une augmentation transforment la conviction en expérience. Chaque petit succès financier contredit un peu plus l’ancien schéma.
Des rituels quotidiens soutiennent cette dynamique. Une minute de gratitude pour ce qui est déjà acquis, une revue hebdomadaire des comptes sans jugement et un cercle de personnes à l’aise avec l’argent aident à stabiliser le nouveau rapport. Le progrès se mesure sur plusieurs mois.
Questions fréquentes sur les blocages financiers transgénérationnels
Comment savoir si un blocage financier vient de la famille ?
Un faisceau d’indices oriente la réponse : un scénario qui se répète, des phrases familiales identiques aux pensées personnelles, des événements similaires chez un parent. Aucun test ne fournit de certitude. L’avis d’un professionnel aide à éviter les interprétations hâtives.
Faut-il connaître l’histoire de sa famille pour se libérer d’un blocage ?
Une connaissance complète n’est pas nécessaire. Les croyances actuelles, les émotions ressenties et les comportements observés suffisent pour commencer. Les informations sur la lignée enrichissent la compréhension quand elles existent. Leur absence n’empêche pas le travail.
Combien de temps faut-il pour se libérer d’un blocage financier transgénérationnel ?
La durée varie selon l’histoire, l’intensité des émotions et le soutien reçu. Certaines personnes ressentent des changements en quelques semaines. D’autres avancent sur plusieurs mois ou plusieurs années. Aucune étude ne fixe de délai type.
Un blocage financier peut-il se transmettre aux enfants ?
Les enfants observent les attitudes de leurs parents face à l’argent. Un adulte qui travaille sur son propre rapport à l’argent modifie l’exemple donné à la maison. Parler d’argent avec des mots simples, adaptés à l’âge, limite la création de non-dits.
Tout blocage financier vient-il de la lignée ?
Non. Les causes sont multiples : éducation financière insuffisante, contexte économique, expériences personnelles, situation professionnelle, troubles anxieux ou dépressifs. La piste familiale constitue une hypothèse parmi d’autres, à vérifier avec discernement.
Faut-il consulter un professionnel ?
Une consultation est conseillée quand les difficultés financières s’accompagnent d’anxiété, de dépression ou de conflits familiaux importants. Un psychologue, un psychothérapeute ou un thérapeute familial peut proposer un cadre sécurisé. Pour les questions pratiques, un conseiller en gestion de budget apporte un appui complémentaire.
Retenir l’essentiel pour passer à l’action
Les blocages financiers transgénérationnels correspondent à des schémas hérités qui orientent le rapport à l’argent sans que la personne le décide. Ils se reconnaissent à la répétition des scénarios, au sabotage devant le succès et à une culpabilité diffuse. Les mémoires familiales de manque, de perte, de secret ou de dépendance en sont les terreaux les plus fréquents.
La libération passe par la compréhension de l’histoire, l’examen des croyances, l’accueil des émotions, la réécriture du récit personnel et des actions concrètes répétées. Cette lecture familiale garde ses limites. Elle gagne à s’accompagner d’un regard critique et, si besoin, d’un professionnel. Une première action simple suffit pour commencer : noter ce soir les trois phrases sur l’argent entendues dans l’enfance.
Partager ce contenu :


